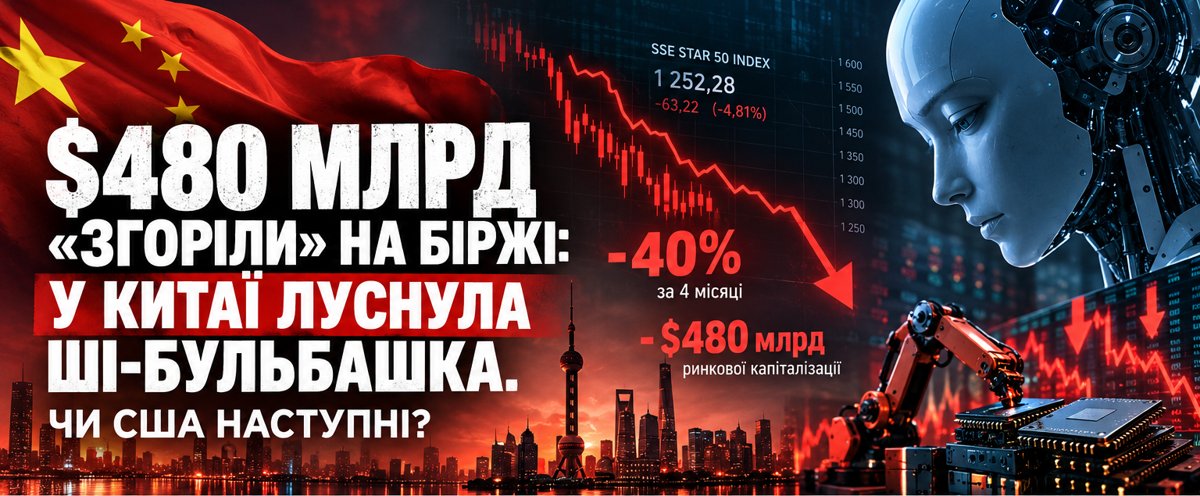
4800亿美元在股市“蒸发”:中国AI泡沫破裂。美国会是下一个吗?
中国科技指数STAR 50在不到四个月内下跌约40%,市值缩水估计达到4800亿美元。这是否意味着人们对人工智能的热情已经终结?我坚信并非如此。金融市场检验的是价格和预期,而一项技术的真实效能,则应当以它为人们、经济和国家带来的成果来衡量。
Artem Honcharenko, PhD
KNUBA退伍军人重返社会、康复与职业发展学院“韧性建筑”院长
2026年10月27日 • 作者分析
| -40% STAR 50,不到4个月内 | 4800亿美元 市值缩水 | -4,81% 2026年10月27日,单日 |
中国市场暴跌:市场到底发生了什么
不久前,芯片、数据中心光学元件和机器人领域的制造商还被称为新一轮技术革命的主要赢家。投资者买入它们的股票,期待人工智能需求在未来增长。10月底,这种信心被大规模抛售所取代。
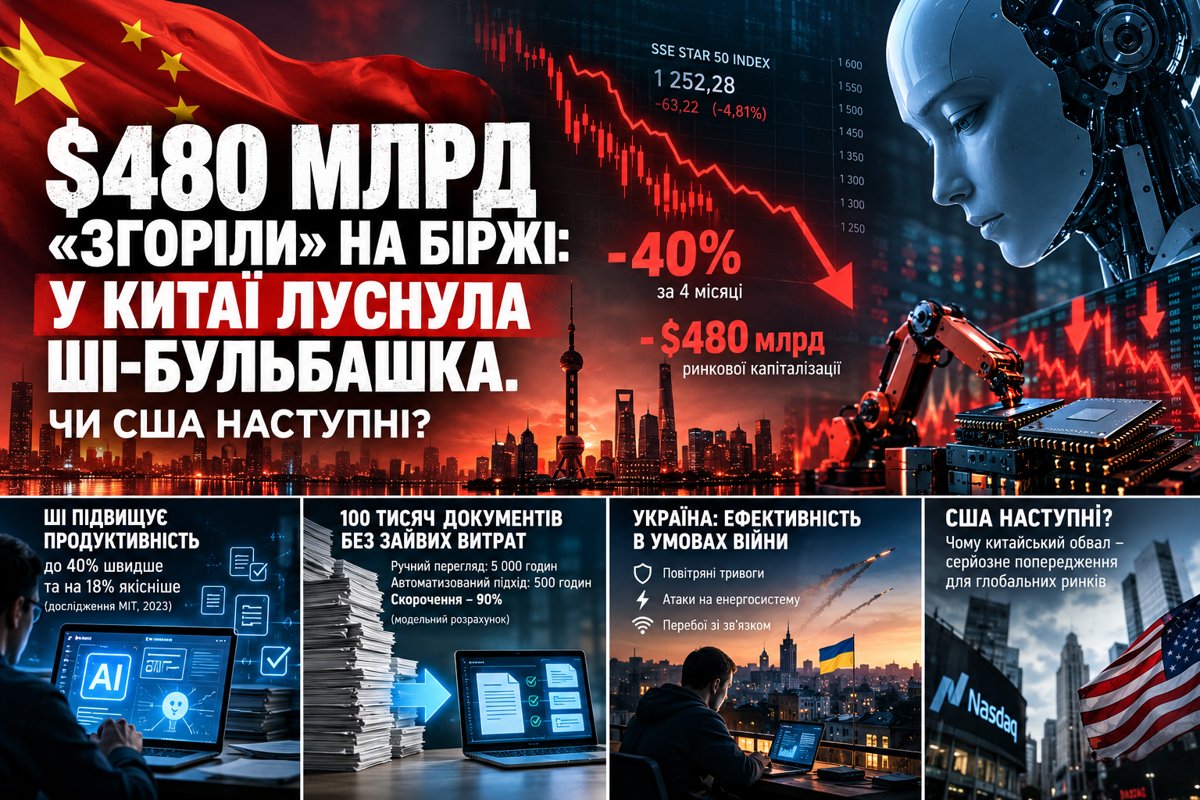
据 Reuters 2026年10月26日的报道,反映上海市场领先科技创新企业走势的STAR 50指数在 不到四个月内下跌约40%。总市值的缩水估计约为 4800亿美元。10月27日,该指数收于 1252.28点,单日跌幅为 4,81%. [1–2]
这里有两点需要说明。 STAR 50并不是中国50家最大纯人工智能公司的名单,而是科技创新板块的指数,其中不少公司与半导体和人工智能相关。而且, 4800亿美元并没有从企业的银行账户上“消失”:下跌的是股票组合的市场估值。
不过,这并不会使调整的规模变小。Reuters列举了个别机器人、芯片和光学设备制造商股价下跌数十个百分点的例子。市场突然想起了一个简单的经济学要求:好的技术并不能保证获得足以支撑任何股价的利润。[1]
市场为何降温:过高的预期与实际利润
在上涨的顶峰时期,据Reuters估算,STAR 50指数的市盈率(P/E)接近 250。即便在大幅回落之后,其市盈率仍约为 100,而同一报道中纳斯达克100指数(Nasdaq 100)的参考值约为 30。这两个指数的构成并不相同,但差距显示出投资者已将多少未来增长计入了中国股票的报价。[1]
除了估值高企之外,人们对人工智能设备需求增速的疑虑、可能出台的出口限制、税收因素,以及中国元器件向海外数据中心销售的风险也叠加在一起。这些原因单独都无法解释整场暴跌,但合在一起使市场变得脆弱。
我的结论很简单:必须把股价与技术的实用价值区分开来。 一家公司可能创造出有用的产品,但在股市上的价格却高得不合理。反过来,其股价下跌也不会抹去已经取得的技术成效。
必须清楚地区分两件事:人工智能的经济效能,以及靠它赚钱的公司的投机性价值。股票市场可能对预期判断失误。但如果一项技术确实缩短了研究时间、提高了生产率,并能让人们更快地做出有依据的决策,那么这种价值并不会随着股价下跌而消失。
人工智能真的能加快人类工作吗:哪些已被证实,哪些只是承诺
作为研究者,我认为评估人工智能不应看演示会上的声势,而应看设有对照组的独立实验。而这样的研究已经存在。
在MIT发表于 Science 杂志2023年的研究中, 453名专业人员 完成了专业写作任务。在可使用ChatGPT的小组中,平均完成时间缩短了 40%,而专家评估的成果质量提高了 18%。这是一项真实的实验,但并不能证明任何复杂研究都会自动加快同样的40%。[3]
在Harvard Business School和Boston Consulting Group开展的实验中, 758名顾问 使用GPT-4的用户完成与模型能力相匹配的任务时, 速度快25%以上, 并且完成的任务多出 12%以上。同时,在超出该工具可靠能力范围的任务上,使用人工智能反而导致结果更差。[4]
科学分析尤其具有说服力。 25项研究的综述,发表于 Frontiers in Pharmacology 2025年,记录到耗时缩短超过50%的研究有 17项。在某些情况下,摘要的自动筛查耗时缩短到原来的 五分之一到六分之一,而在材料检出完整率达95%的条件下,人工工作量缩短到原来的 六分之一到十分之一。这主要涉及筛选的个别环节,而不是从想法到经过验证的结论的整个过程。[5]
也有需要保留的地方。在METR于2025年开展的随机实验中, 16名经验丰富的开发者,他们完成了 246项真实任务,借助当时的人工智能工具工作,平均 多花了19%的时间,尽管他们自己认为速度加快了。可见,对新手有帮助的工具,在熟悉的工作上可能反而拖慢专家,前提是验证结果的成本过高。[6]
结论: 我们应当衡量的不是生成文本的数量,而是 单位时间内正确且经过验证的成果.
一个改变规模的例子:10万份文档
设想一个组织需要对 10万份文档 ——合同、学术出版物、报告、公民来信或重建材料——进行初步审阅。如果每份文档仅花费 三分钟,则需要 5000人工时,即625个八小时工作日。由十名分析师组成的团队在满负荷工作的情况下,大约需要12.5周。
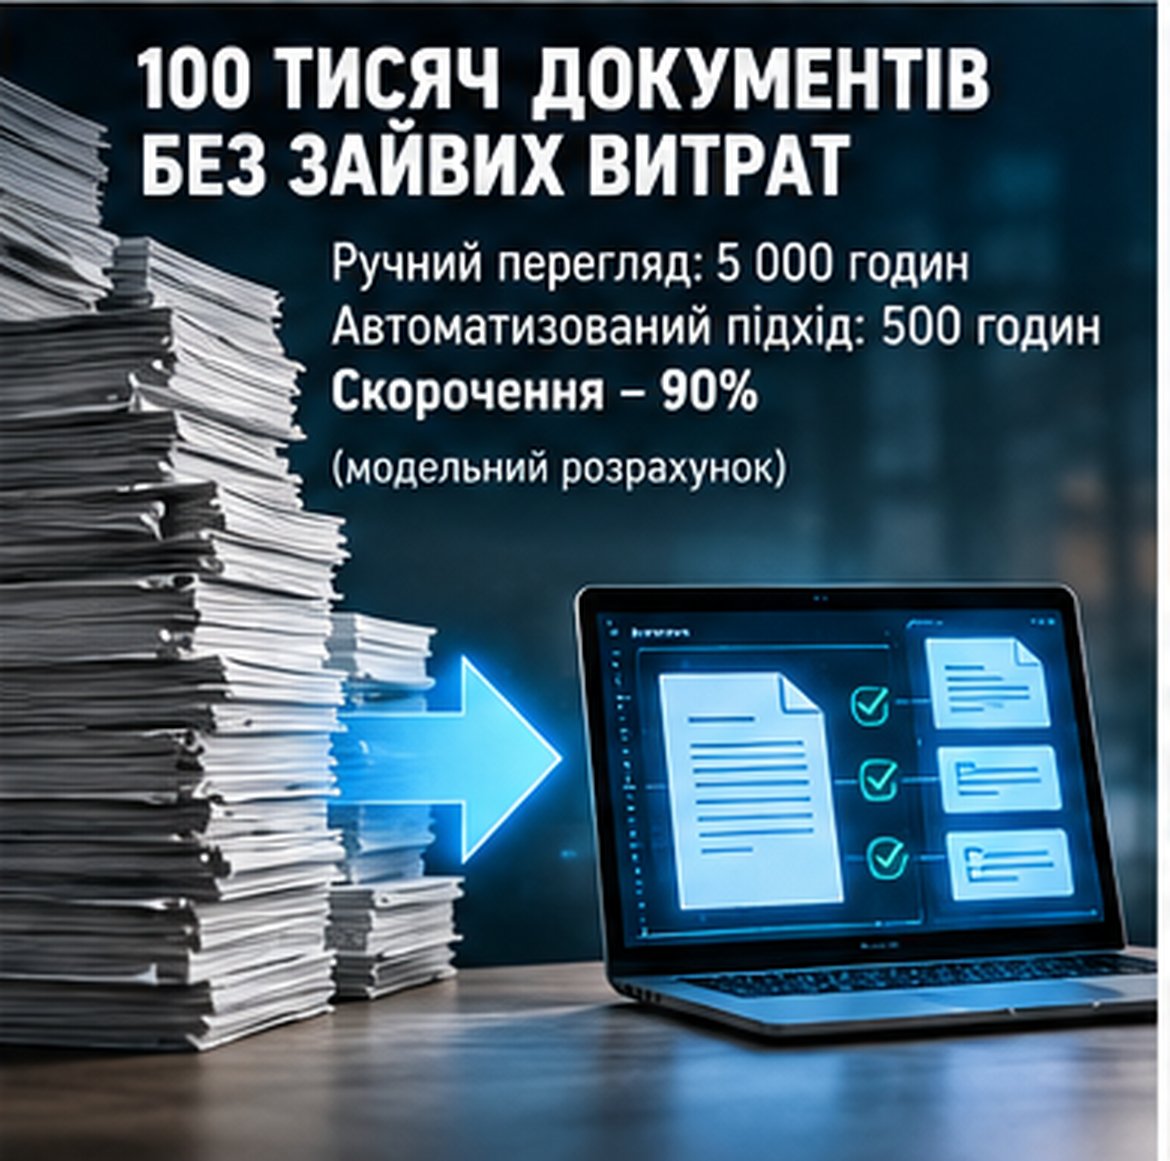
现在假设,一个经过验证的系统能够自动完成去重、初始分类、矛盾查找,并生成例外清单。如果其质量允许将 手动screening减少90%,该阶段将剩下相当于 500人工时 。
| 指标 | 传统流程 | 混合方案 |
|---|---|---|
| 文档数量 | 100 000 | 100 000 |
| 人工初步审阅 | 5000小时 | 500小时 |
| 手动screening的减少 | — | 90%(假设) |
| 最终结论 | 人 | 经核查后的人 |
这是一个示意性模型,而不是某个具体落地项目的结果。 它没有单独计入计算、配置、质量控制的成本,也没有计入漏掉的关键案例。因此,不能机械地宣称整个研究提速了十倍。
但它说明了真正的价值产生于何处: 如果自动化筛选已证明达到所需的准确度,专家就不再需要手工审阅每一条信息。专家将从大批量阅读转向对复杂案例的深入研究。
市场开始走向成熟。仅凭技术革命的承诺已经不够了。投资者希望看到利润,组织则希望看到具体成果:节省了多少时间、避免了多少错误、处理了多少诉求,以及维护系统要花多少钱。真正的竞争优势将属于能够证明人工智能经济效益的人。
战争改变了生产力公式:为什么这对乌克兰很重要
在我国,员工可能技能高超、干劲十足,却无法取消空袭警报或导弹袭击。人的安全必须始终是第一位的。
在European Business Association于2026年2月开展的调查中,受访对象为 131位高管 即该协会的会员企业的 45% 的受访者将空袭警报期间暂停工作列为常见限制因素,而 82% 把对能源系统的攻击列为对企业负面影响最大的因素之一。这不是乌克兰全国平均损失工时的统计数据,但却是业务运营受阻的有力证据。[7]
设想一个需要100个有效分析工时的项目。如果工作时间的实际可用率为70%,完成它大约需要 143小时的计划工作资源。在模拟的混合流程中,人工保留25小时,而机器处理及配套操作增加10小时,总估算为 约46小时。差距约为 3.1倍.
不应把这些数字当作乌克兰企业的标准: 这里的70%可用率和操作结构仅仅是情景假设。实际效果将取决于任务的性质、数据的准备程度和系统架构。
不过,这一原理很重要。如果计算、数据和任务队列得到妥善冗余备份并在地理上分散部署,即使员工身处避难所,部分业务也可以继续进行。但如果系统依赖于一台没有备用通信和供电的办公室服务器,就不会有这种优势。
对乌克兰而言,使用人工智能不只是想要在技术上保持现代化,而是关乎韧性的问题。人在战争期间有权获得安全、休息和保护。同时,构建得当的数字基础设施可以保障部分关键流程的连续性。我们的任务不是取代人,而是借助技术增强人的能力。
真正的革命不是一分钟生成一篇文字,而是在报告出具之前就发现问题
我认为,下一场变革将比自动撰写分析简报更为深刻。它指的是 全天候监测。数据持续不断地流入,系统发现异常,按规则对其进行核查,对风险进行分类,并把信息交给负责人,或执行事先获准的安全操作。
在网络安全领域,为此早已发展出 SIEM 和 SOAR等平台。2025年的国际建议将它们描述为收集事件、发现可疑活动、向专业人员发出警报以及将部分响应环节自动化的工具。同时,此类系统需要持续的配置、测试和合格人员的监督。[8]
对乌克兰而言,这一原理可以应用于重建监测、财务监督、环境指标、网络威胁以及退伍军人及其家属诉求的监测。例如,新的诉求可以自动送达相应部门,招标文件中的异常变动可以向审计人员发出信号。但是,涉及医疗救助、权利限制或经济处罚的决定,在缺乏适当的独立监督机制的情况下,不能交给生成式模型。
未来属于那些不仅积累信息、而且持续分析事件的系统。人工智能可以帮助发现异常、核实异常,并启动事先商定的响应方案。但关键决策必须始终处于适当的人类控制之下。正是自动化与责任的结合,将决定新型数字生态系统的质量。
错误的代价:自动化不能与信任混为一谈的地方
自动化规模越大,系统性错误的代价就可能越高。模型可能言之凿凿地编造出处、遗漏重要文件,或者让不合适的用户访问机密数据。因此,对于医疗、个人和金融类材料,需要数据最小化、访问权限控制、操作日志记录、准确性核查,以及针对关键操作的单独审批程序。
科学界应当区分机器处理的速度与结论的可靠性。当人工智能协助形成科学综述或为管理决策提供分析时,这一点尤为重要。
我们必须区分信息处理的速度与所获知识的可靠性。人工智能可以显著加快数据的检索、比较和系统化,但这并不能免除对来源进行核实、对方法论进行检查以及确保结果可重复的必要性。
中国的暴跌会在美国重演吗?
这是当下呼声最高的问题。不过, 中国STAR 50指数下跌40%,并不意味着美国股票会自动下跌40%。Reuters将中国的这轮调整与Nasdaq较近期高点约6%的回撤作了对比。这是不同的指数、不同的时期和不同的企业结构;基于这样的依据直接做出预测是没有根据的。[1]
全球科技股确实存在风险:期望过高、计算基础设施的资本支出巨大、需求不确定以及变现困难。但每家公司的脆弱程度取决于其利润、现金流、债务、客户以及所募集资本的成本。
在我看来,市场的关键问题已经发生了变化: 不是“谁更高调地宣称了人工智能”,而是“谁能把这项技术转化为经过验证的经济成果”。按照这一逻辑,投机性估值的下降甚至可能促使企业进行更有纪律的投资。
我对乌克兰各组织的建议
不必因为另一个国家股市的暴跌而停止数字化转型。但同样,也不应仅仅因为时髦就盲目购买昂贵的人工智能解决方案。理性的做法可以归结为五个实践步骤。
- 衡量当前流程: 操作时长、成本、错误、等待答复的时间以及人员的负担。
- 选择范围狭窄的试点: 例如文件分类、重复项查找或来文优先级排序,而不是一下子将整个管理工作全部自动化。
- 界定自主权的边界: 哪些事算法可以独立完成,哪些只能提出建议,哪些必须由人来决定。
- 检验质量与安全: 漏掉的关键案例、误报、对个人数据的访问、对供应商的依赖以及抗故障能力。
- 核算完整的经济账: 许可证、计算、集成、维护、团队培训——以及所节省时间的价值。
这些指标如果不加衡量,关于节省五倍或十倍的说法就会沦为营销。一旦加以衡量,组织就能依据证据作出决策。
结论:股市泡沫可能破裂,而技术革命仍可继续
中国的暴跌对投资者是一个严重警告。它表明,即便是前景看好的行业,也难免遭遇估值虚高、期望落空以及市场情绪的急剧转变。
但在我看来,作为一名研究者,以及一个致力于人力资本与乌克兰重建问题的机构的负责人,结论并不相同: 评价技术应看其对现实任务的影响,而不是看股市的狂热.
如果自动化缩短了来文的处理时间,有助于及时发现风险,在战时保障工作的连续性,并让专业人员腾出手来做负责任的决策,那么它已经具有实际价值。但这种价值必须加以衡量,安全性必须得到证明。
人工智能泡沫可能破裂,但对经过验证的知识、有韧性的组织和及时决策的需求不会。
来源与方法论说明
[1] Reuters. “In China, the AI bubble has already burst”,2026年10月26日 来源
[2] Investing.com. SSE STAR 50: historical data,2026年10月27日收盘 来源
[3] Noy S., Zhang W. “Experimental evidence on the productivity effects of generative artificial intelligence”。Science,2023年 来源
[4] Harvard Business School / Boston Consulting Group. “Navigating the Jagged Technological Frontier”,2023年 来源
[5] Abogunrin S. et al. “How much can we save by applying artificial intelligence in evidence synthesis?”。Frontiers in Pharmacology,2025年 来源
[6] METR. “Measuring the Impact of Early-2025 AI on Experienced Open-Source Developer Productivity”,2025年 来源
[7] European Business Association.“大战四年:乌克兰企业如何运转”,2026年2月24日 来源
[8] Australian Signals Directorate及国际合作伙伴。“Implementing SIEM and SOAR platforms: Executive guidance”,2025年5月27日 来源
计算说明:以10万份文件为例以及战时条件下的人员可用性模型均为示意性假设。应将其与具体对照研究的结果区分开来,并在做出投资决策之前用自身数据加以验证。